Livret A, assicurazione vita classica, PEA azioni: questi strumenti rimangono utili, ma i loro rendimenti si stanno plafonando per molti risparmiatori. Nel 2024, diversi veicoli di investimento meno convenzionali consentono di diversificare un patrimonio senza riservare queste opzioni solo ai professionisti. Ecco cinque investimenti originali che meritano un’attenta considerazione.
1. Crowdfunding immobiliare sotto autorizzazione PSFP
Hai mai pensato di finanziare direttamente un programma di alloggi o uffici, senza acquistare un bene di proprietà? Il crowdfunding immobiliare rende questo possibile con biglietti d’ingresso spesso modesti.
Dal 10 novembre 2023, ogni piattaforma di prestito partecipativo che opera in Francia deve possedere l’autorizzazione Fornitore di servizi di finanziamento partecipativo (PSFP) rilasciata dall’AMF. Questo quadro sostituisce i precedenti statuti CIP e IFP, rafforzando la protezione degli investitori privati. Per esplorare altre opzioni, gli investimenti redditizi su Blueprint For Safety offrono un panorama complementare utile.
Il principio rimane semplice: presti una somma a un promotore per una durata definita e ricevi interessi alla scadenza. La controparte è il rischio di ritardo o di default del portatore di progetto. Prima di impegnarti, verifica che la piattaforma mostri chiaramente il suo numero di autorizzazione PSFP e consulta i tassi di default storici che pubblica.
2. Fondi non quotati accessibili tramite ELTIF 2
Il private equity, a lungo riservato agli investitori istituzionali, si sta aprendo progressivamente ai privati. L’entrata in vigore del regolamento ELTIF 2 a gennaio 2024 ha cambiato le carte in tavola: i biglietti d’ingresso sono più bassi e le restrizioni di liquidità sono state allentate rispetto alla prima versione del quadro europeo.
Concretamente, un fondo etichettato ELTIF 2 può investire in infrastrutture, debito privato o capitale di rischio. Questi attivi non fluttuano al ritmo quotidiano dei mercati azionari, il che può ridurre la volatilità percepita in un portafoglio.
Attenzione: liquidità allentate non significa liquidità immediata. Il denaro investito rimane bloccato per diversi anni, spesso cinque anni o più. Questo tipo di investimento è adatto a un risparmio di cui non hai bisogno a breve termine. In Francia, la legge Industria Verde di ottobre 2023 incoraggia inoltre l’integrazione del non quotato nelle buste fiscali come l’assicurazione vita e il PER.
3. SCPI tematiche per diversificare l’immobiliare
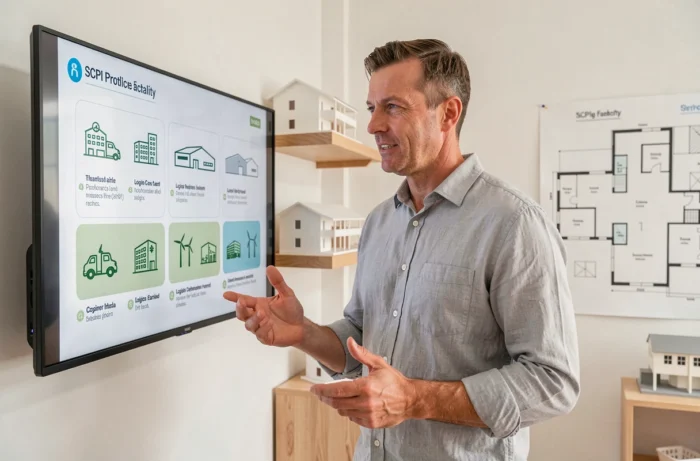
Comprare quote di SCPI non è una novità. Ciò che è più recente è l’emergere di SCPI specializzate in nicchie specifiche: salute, logistica, ospitalità o ancora uffici europei al di fuori della Francia.
Perché questa scelta piuttosto che una SCPI generalista? Una tematica mirata consente di puntare su un settore che comprendi e di cui segui i fondamentali. Ad esempio, una SCPI orientata alla salute investe in cliniche o residenze medicalizzate, sostenuta da contratti di locazione lunghi e da una domanda strutturale.
Alcuni punti da verificare prima di sottoscrivere:
- Il tasso di distribuzione mostrato negli ultimi tre anni, che riflette la regolarità dei redditi versati.
- Il tasso di occupazione finanziaria, idealmente superiore al 90%, segno che gli inquilini sono stabili.
- Le spese di sottoscrizione e gestione, che variano sensibilmente da una SCPI all’altra e erodono il rendimento netto.
Tieni presente che la rivendita di quote può richiedere diverse settimane, o anche di più in periodi di tensione sul mercato immobiliare.
4. Crowdlending europeo tramite piattaforme autorizzate
Il crowdlending, o prestito partecipativo tra pari, supera il perimetro francese. Dal 2024, il regolamento europeo 2020/1503 armonizza le regole a livello dell’UE. Risultato: una piattaforma autorizzata in un paese membro può operare in tutta l’Unione, ampliando la scelta dei progetti.
Nel 2024, a livello europeo, 4,25 miliardi di euro sono stati raccolti tramite 181 fornitori autorizzati, secondo un rapporto dell’ESMA pubblicato a dicembre 2025. Questi numeri confermano che il mercato non è più riservato.
Il rischio comune: concentrare tutto il proprio capitale su un solo progetto per aumentare il rendimento nominale. La buona pratica consiste nel distribuire i propri prestiti su diverse decine di progetti, in settori e paesi diversi. Se un mutuatario va in default, l’impatto sul portafoglio complessivo rimane limitato.
5. ETF obbligazionari datati per bloccare un rendimento
Probabilmente conosci gli ETF azionari, questi fondi indicizzati quotati in borsa. La loro versione obbligazionaria datata è meno conosciuta, ma risponde a un’esigenza precisa: bloccare un rendimento noto in anticipo su una scadenza fissa.
Un ETF obbligazionario datato raggruppa obbligazioni aziendali che scadono tutte nello stesso anno (ad esempio 2027 o 2028). Alla scadenza, il fondo rimborsa il capitale, un po’ come un’obbligazione classica, ma con la diversificazione di un paniere di decine di emittenti.
Questo tipo di investimento si inserisce facilmente in un PEA o in un conto titoli, con spese di gestione generalmente molto basse. Il vantaggio rispetto a un’obbligazione individuale è la mutualizzazione del rischio di default: se un emittente su quaranta fallisce, la perdita rimane contenuta.
- Adatto ai risparmiatori che desiderano un orizzonte di investimento definito, tra i due e i cinque anni.
- Il rendimento dipende dal livello dei tassi al momento dell’acquisto: più i tassi sono alti, più il coupon incorporato è attraente.
- La rivendita prima della scadenza è possibile in borsa, ma il prezzo fluttua con i tassi di interesse di mercato.
Ognuno di questi cinque investimenti risponde a un profilo e a un orizzonte diversi. Il crowdfunding immobiliare e il crowdlending sono adatti a coloro che accettano un rischio di default in cambio di rendimenti superiori ai libretti. I fondi ELTIF 2 e le SCPI tematiche si rivolgono a un risparmio paziente, bloccato per diversi anni.
Gli ETF obbligazionari datati offrono un compromesso tra visibilità del rendimento e liquidità relativa. Diversificare tra diversi di questi strumenti rimane il modo migliore per limitare l’impatto di uno scenario sfavorevole sull’intero patrimonio.